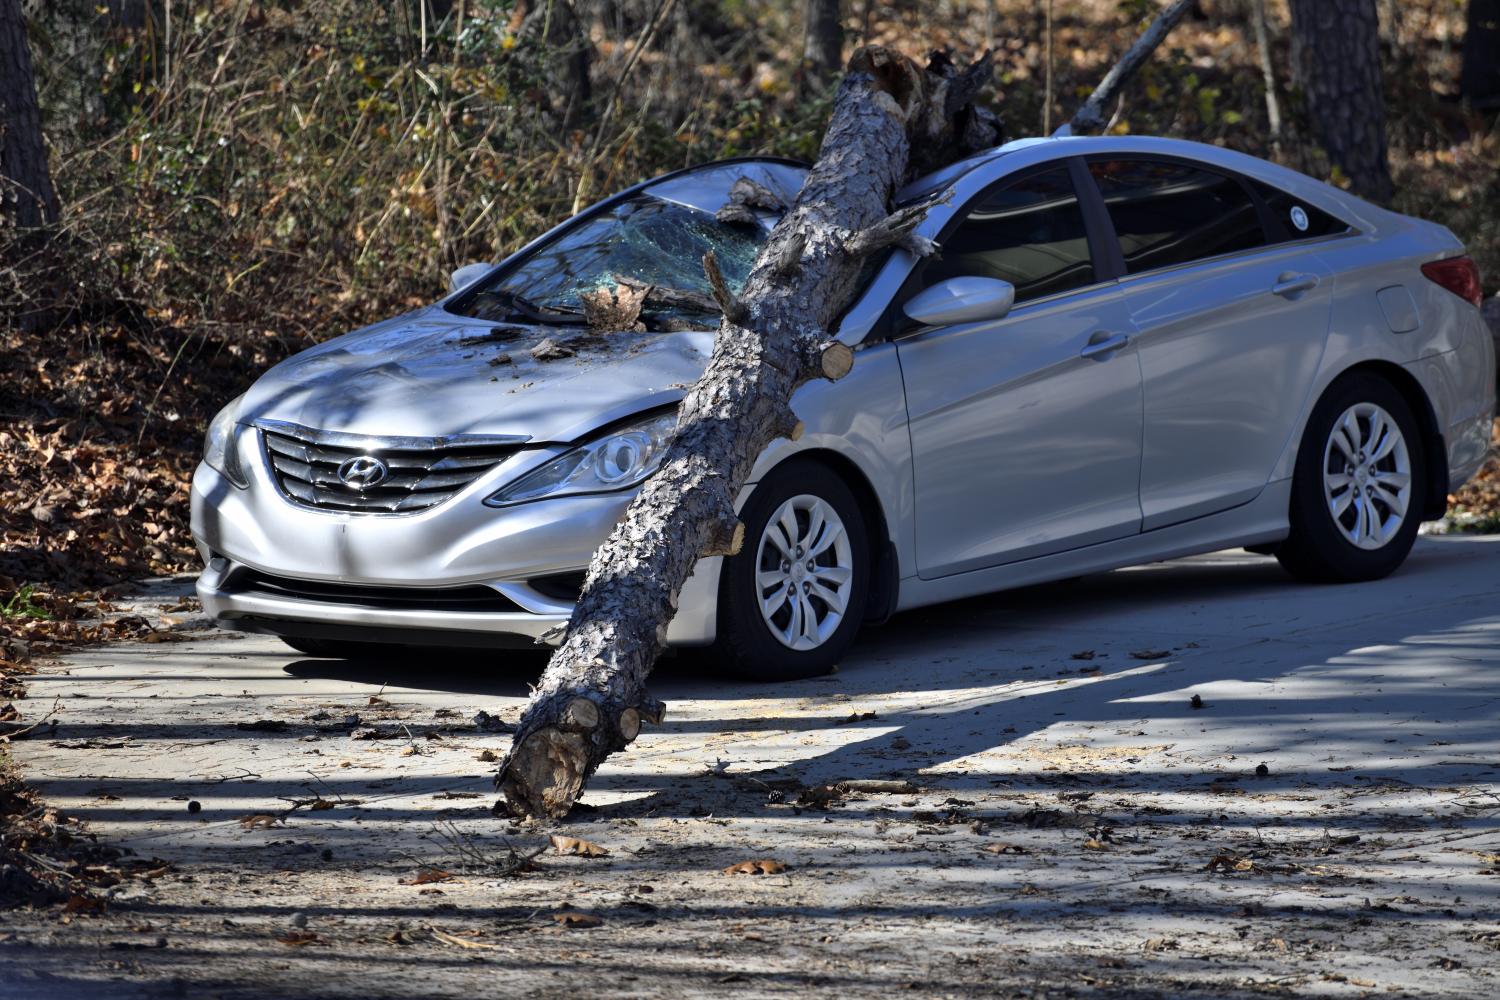
В страховой компании Freedom Insurance рассказали редакции AutoReport, какие автозапчасти чаще других подлежат замене или ремонту в рамках страховых случаев в Казахстане, а также размеры выплат по полисам КАСКО и ОГПО.
По данным Freedom Insurance, наиболее часто ремонту или замене подлежат следующие детали и элементы автомобиля:
Средний размер страховой выплаты по ОГПО у Freedom Insurance в Казахстане составляет 500 тысяч теңге, по КАСКО – 800 тысяч теңге. Эти показатели в среднем ежегодно растут на 8% и 2,5% соответственно.
За 2025-2026 годы больше всего дорожных происшествий зафиксировано в трех городах республиканского значения – Астана, Алматы и Шымкент. Однако, в топе по объему страховых выплат за этот же период Туркестанская область, область Жетісу и Алматинская область.
В Freedom Insurance отмечают, что в ряде южных регионов Казахстана, в том числе в Кызылординской, Жамбылской и Туркестанской областях, значительная часть магистральных дорог, соединяющих населенные пункты и районы, по-прежнему имеет двухполосное движение без разделительных барьеров и других ограждений. Такая дорожная инфраструктура повышает риск тяжелых дорожно-транспортных происшествий.
"Одной из основных причин ДТП с тяжелыми последствиями является выезд транспортных средств на полосу встречного движения при совершении обгона. В результате в указанных регионах наблюдается более высокая доля тяжелых ДТП и ДТП с летальным исходом на трассах по сравнению с регионами с более развитой дорожной инфраструктурой", – говорится в сообщении Freedom Insurance в ответ на запрос AutoReport.
Напомним, что в Казахстане разрабатывают Программу развития страхового рынка до 2030 года, в рамках которой ожидается реформа автострахования. Согласно программе, страховые компании смогут рассчитывать размер выплат (премии) с учетом собственной системы скоринга водителей, используя информацию Единой страховой базы данных и государственных баз данных. В частности, будут учитываться история убытков, стиль вождения, нарушения правил дорожного движения, характеристики водителя (стаж вождения и возраст) и автомобиля (пробег, режим эксплуатации, регион использования).
На первом этапе влияние скоринга на стоимость полиса будет ограничено пределами плюс-минус 20% от действующего тарифа. Это позволит протестировать новые модели и накопить необходимую статистику. После подтверждения их объективности планируется перейти к единому тарифному коридору, в пределах которого страховщики смогут самостоятельно определять стоимость полиса.